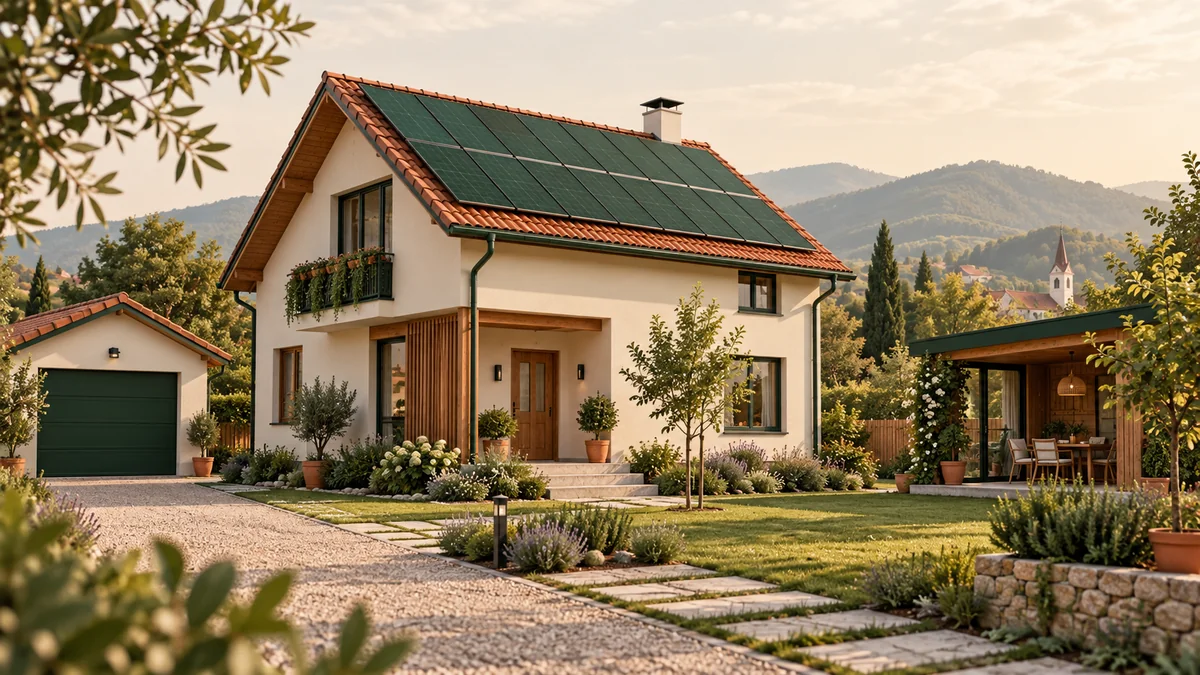
O casă nu înseamnă doar clădirea principală. În aceeași curte pot exista panouri fotovoltaice, un garaj, o magazie, o centrală sau o împrejmuire. La momentul încheierii poliței, toate par parte din gospodărie. La daună contează însă ce bunuri sunt descrise efectiv în contract.
Ce acoperă PAD și unde începe polița facultativă
PAD este asigurarea obligatorie pentru locuință și privește riscurile naturale prevăzute de lege. Documentul de informare al PAID enumeră printre bunurile neacoperite anexele fără legătură structurală cu locuința, garajele și instalațiile solare. Dacă aveți astfel de bunuri, nu presupuneți că polița PAD le protejează.
O poliță facultativă poate oferi acoperiri suplimentare. Unele produse includ anumite anexe sau instalații în pachet, altele cer declararea lor și o sumă asigurată separată. Răspunsul corect se găsește în oferta concretă, nu într-o regulă valabilă pentru toate companiile.
Panourile fotovoltaice: cinci detalii de verificat
- Dacă sunt montate pe acoperiș sau pe o structură separată în curte.
- Dacă polița include numai panourile ori și invertorul, bateria, cablurile și sistemul de prindere.
- Ce riscuri sunt acoperite: furtună, grindină, incendiu, furt sau avarie electrică.
- Dacă există condiții referitoare la montaj, documente tehnice și întreținere.
- Care este limita de despăgubire și dacă se aplică o franșiză distinctă.
De exemplu, o instalație montată după emiterea poliței poate să nu fie reflectată în suma asigurată inițială. Anunțați asigurătorul sau intermediarul când adăugați echipamente importante și cereți actualizarea contractului, dacă este necesară.
Garajul și anexele se descriu separat
Pentru un garaj, o magazie sau un foișor, notați destinația, suprafața, materialele și amplasarea față de locuință. Contează și dacă sunt lipite structural de casă sau sunt construcții independente. Nu treceți o valoare globală pentru toată proprietatea fără să știți cum împarte polița suma între clădire, anexe și conținut.
În județul Alba, unde casele pot avea dependințe și instalații adăugate în etape, o listă actualizată a bunurilor este deosebit de utilă. Fotografiile și facturile pentru lucrările recente ajută la evaluare, dar nu înlocuiesc includerea bunurilor în poliță.
Checklist pentru cererea de ofertă
Pregătiți o descriere a casei, a fiecărei anexe și a instalației fotovoltaice, cu valori de înlocuire sau reconstruire cât mai realiste. Verificați apoi cum stabiliți suma asigurată. Cereți ofertă în care bunurile și riscurile să fie identificate clar și comparați excluderile, limitele și franșizele, nu doar prețul.
Exemplu: furtuna afectează acoperișul și instalația solară
După o furtună, se sparg câteva panouri, se desprinde o parte din sistemul de prindere și apa pătrunde prin acoperiș. În dosar vor apărea cel puțin două întrebări: este acoperită paguba acoperișului și este declarată instalația fotovoltaică? Dacă panourile au fost montate după încheierea poliței, documentele inițiale pot să nu reflecte noua valoare a proprietății.
Fotografiați separat fiecare zonă afectată, păstrați documentele instalației și cereți intervenții urgente pentru a limita paguba. Pentru evaluarea sistemului, un deviz de la instalator poate descrie mai bine decât o estimare generală ce componente trebuie reparate sau înlocuite.
Ce sumă treceți în poliță
Nu folosiți automat prețul plătit la instalare. Întrebați ce înțelege asigurătorul prin valoarea asigurată: cost de înlocuire cu echipamente similare, valoare actuală sau o limită fixă din pachet. Verificați dacă manopera, demontarea, remontarea și refacerea acoperișului intră în calcul. O instalație cu baterie de stocare poate avea altă valoare și alte condiții decât una conectată doar la rețea.
Pentru anexe, estimați separat costul de reconstruire. Un garaj zidit și un șopron ușor nu au aceeași structură, iar o descriere vagă poate îngreuna constatarea. Dacă ați construit ori modernizat o anexă după emiterea poliței, cereți actualizarea datelor înainte de următoarea daună.
Documentele care merită păstrate
- Factura, procesul-verbal de recepție și documentația tehnică a instalației fotovoltaice.
- Fotografii de ansamblu și de detaliu ale panourilor, invertorului, bateriei și structurii de montaj.
- Actele sau schițele din care rezultă suprafața și tipul anexelor.
- Orice act adițional prin care bunurile au fost adăugate la polița facultativă.
Aceste documente ajută la descrierea bunurilor și la evaluarea pagubei. Păstrați copii digitale accesibile și din afara locuinței.
Patru oferte pot însemna patru acoperiri diferite
Un produs poate include panourile ca parte a clădirii, dar cu o limită redusă. Altul le poate trata ca echipament declarat separat. O a treia variantă poate acoperi furtuna și incendiul, dar nu avaria electrică a invertorului. Pentru o comparație corectă, cereți consultantului să marcheze în scris cum este tratată fiecare componentă: panouri, invertor, baterie, cabluri și suporturi.
Verificați și riscurile de furt. O instalație montată pe acoperiș poate avea condiții diferite de panourile aflate la sol sau de echipamentele ținute într-o anexă. Dacă asigurătorul cere un anumit tip de protecție sau documente de montaj, aflați acest lucru înainte de emitere.
Ce se întâmplă când modernizați casa
Adăugarea panourilor, extinderea garajului sau construirea unei magazii schimbă valoarea și descrierea proprietății. La fiecare lucrare majoră, comparați polița existentă cu situația actuală. Notați data lucrării, costul și suprafața afectată; cereți un act adițional când este nevoie. Este mai simplu să corectați descrierea în timpul valabilității poliței decât să explicați o diferență după o daună.
Dacă instalația produce și venituri sau deservește o activitate economică, menționați asta la ofertare. Polițele pentru locuințe sunt construite pentru uzul declarat; activitatea desfășurată la adresă poate conta pentru eligibilitate și acoperire.
O listă scurtă pentru discuția cu asigurătorul
Întrebați: „Ce bunuri sunt nominalizate în poliță?”, „Ce riscuri se aplică fiecăruia?”, „Care este suma maximă plătibilă pentru panouri și pentru fiecare anexă?”, „Există franșiză separată?” și „Ce documente trebuie să prezint la daună?”. Păstrați oferta detaliată alături de poliță; ea vă ajută să comparați produse și să verificați ulterior ce a fost declarat.
Întrebări frecvente
Dacă panourile sunt fixate pe acoperiș, sunt automat parte din casă?
Nu presupuneți asta. Definiția clădirii și a instalațiilor asigurate diferă de la o poliță la alta. Cereți includerea lor explicită în ofertă sau confirmarea scrisă că sunt deja acoperite.
Gardul și poarta sunt asigurate împreună cu garajul?
Pot avea clauze ori limite separate. Treceți-le pe lista bunurilor pentru care solicitați ofertă și verificați fiecare răspuns în condițiile contractuale.
Vă putem ajuta să parcurgeți aceste puncte pentru o proprietate din Alba Iulia, Aiud sau din restul județului. Condițiile finale aparțin asigurătorului care emite polița.
Cum a fost realizat acest articol
Autor
Publicat
20 septembrie 2026
Verificat la
20 septembrie 2026
Cum am lucrat
Documentare la 20 septembrie 2026 din documentul de informare PAD publicat de PAID și din explicațiile Vialo despre suma asigurată. Exemplele privind polițele facultative sunt întrebări de verificat la ofertare, nu promisiuni de acoperire ale unui asigurător anume.
Surse
Surse
- Autoritatea de Supraveghere Financiară, instituția care autorizează asigurătorii și intermediarii din România și publică normele privind asigurările.