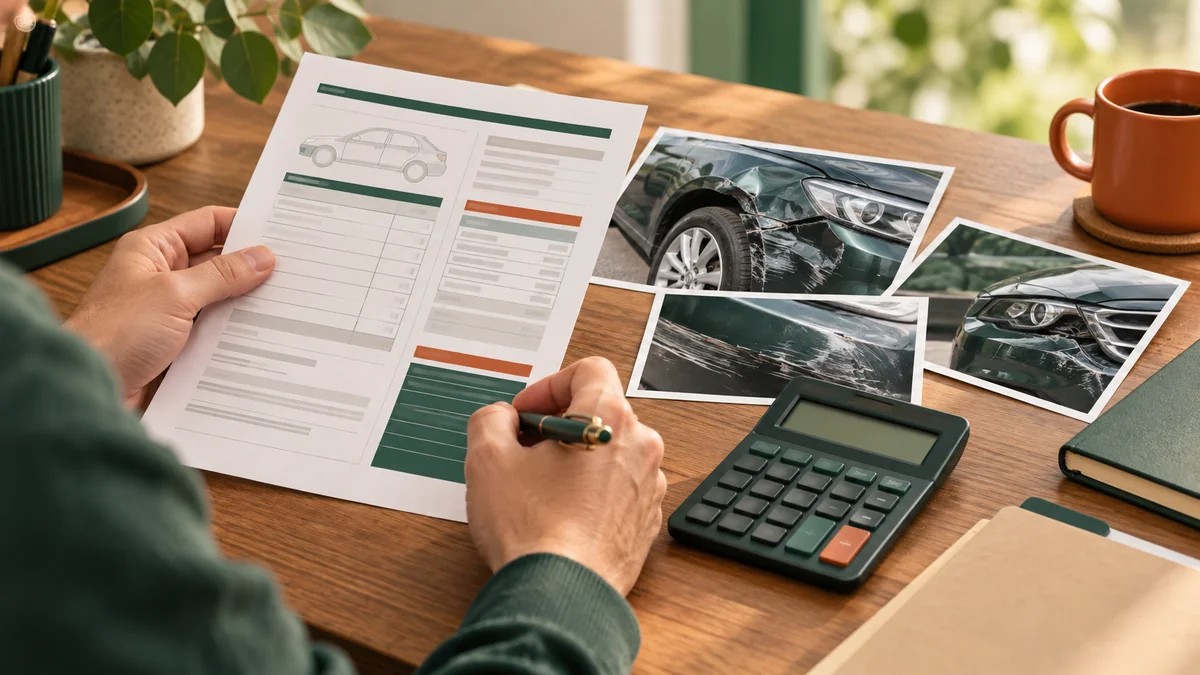
Primiți oferta de despăgubire, apoi service-ul vă prezintă un deviz mai mare. Diferența nu înseamnă automat că una dintre părți a greșit. Poate proveni din piese omise, costuri evaluate diferit, o franșiză, limite din poliță sau lucrări care nu țin de evenimentul avizat. Primul pas este să comparați documentele punct cu punct.
Cereți calculul, nu doar suma finală
Solicitați oferta motivată, nota de constatare și detalierea calculului. Puneți lângă ele devizul service-ului sau al firmei care repară locuința. Verificați dacă apar aceleași operațiuni, cantități, piese ori materiale și tarife. Dacă o avarie descoperită după demontare nu apare în constatarea inițială, întrebați cum se solicită o constatare suplimentară înainte de a continua reparația.
La o poliță facultativă, citiți și clauzele despre franșiză, sumă asigurată, limite și excluderi. La locuință, subasigurarea poate influența suma plătită. La CASCO, un service ales în afara rețelei agreate poate avea un tratament diferit, în funcție de contract.
Strângeți dovezile diferenței
- Oferta de despăgubire și documentul de constatare primit de la asigurător.
- Devizul detaliat, fotografii ale avariilor și, dacă există, constatarea suplimentară.
- Factura și dovada plății, dacă reparația a fost deja efectuată.
- Polița, condițiile aplicabile și corespondența cu numărul dosarului.
Ghidul nostru despre documentele necesare la dosarul de daună vă ajută să verificați ce acte de bază lipsesc. Nu modificați bunul avariat mai mult decât este necesar pentru siguranță înainte de documentare și constatare.
Cereți reanalizarea în scris
Trimiteți asigurătorului o solicitare clară: numărul dosarului, suma oferită, pozițiile contestate, suma sau lucrările susținute de deviz și documentele anexate. Cereți un răspuns motivat pentru fiecare diferență importantă. Păstrați dovada transmiterii și numărul de înregistrare. Dacă polița a fost obținută prin intermediar, îl puteți ruga să vă ajute să formulați și să urmăriți solicitarea.
Dacă răspunsul nu clarifică problema
Puteți folosi procedura de petiții a asigurătorului. Pentru probleme care nu se rezolvă prin dialog, Autoritatea de Supraveghere Financiară pune la dispoziție depunerea unei petiții, iar SAL-Fin oferă o cale de soluționare alternativă a litigiilor, potrivit condițiilor sale. Aceste demersuri cer un dosar clar: ce s-a întâmplat, ce ați solicitat și ce răspuns ați primit.
Exemplu de comparație, pas cu pas
Presupunem că oferta de despăgubire este de 4.000 de lei, iar devizul service-ului este de 5.600 de lei. Nu trimiteți doar mesajul „suma este prea mică”. Verificați dacă în ofertă lipsesc o piesă și vopsirea ei, dacă prețul pieselor diferă sau dacă a fost aplicată o franșiză. Dacă diferența de 1.600 de lei provine din două operațiuni identificabile, le puteți indica precis în solicitarea de reanalizare.
Exemplul este orientativ. La o daună reală pot exista TVA, limite, franșize, reparații deja efectuate sau avarii fără legătură cu evenimentul. Calculul trebuie făcut pe documentele dosarului.
O structură utilă pentru solicitarea scrisă
Începeți cu numărul dosarului, data evenimentului și bunul avariat. Indicați oferta primită și devizul cu care o comparați. Enumerați pe rând diferențele, de exemplu: „bara spate lipsește din constatare”, „service-ul a identificat un suport avariat după demontare” sau „tariful manoperei diferă de cel din deviz”. Pentru fiecare punct, atașați fotografia ori pagina relevantă. Încheiați cerând motivarea calculului și, dacă este justificat, o constatare suplimentară sau revizuirea ofertei.
Un mesaj precis este mai ușor de analizat decât un dezacord general. Păstrați copia trimisă și răspunsul primit. Dacă discuția are loc telefonic, notați data, numele persoanei și concluzia, apoi confirmați prin e-mail aspectele importante.
Ce să evitați înainte de constatarea completă
- Nu aruncați piesele deteriorate sau materialele înlocuite dacă pot fi necesare pentru evaluare.
- Nu amânați reparațiile urgente pentru limitarea pagubei sau pentru siguranță; documentați starea inițială și anunțați asigurătorul.
- Nu confundați o ofertă orientativă de service cu o factură finală și nu omiteți lucrările suplimentare descoperite ulterior.
- Nu presupuneți că acceptarea unei plăți parțiale are același efect în orice dosar; citiți documentele pe care vi se cere să le semnați.
RCA, CASCO și locuință: de ce diferă analiza
La RCA, persoana păgubită se raportează la asigurătorul răspunzător sau, dacă sunt îndeplinite condițiile, la propriul asigurător prin decontare directă. La CASCO și la locuința facultativă, contractul propriu și anexele sale au un rol central în stabilirea limitelor. De aceea, aceeași diferență între deviz și ofertă poate avea explicații diferite. Cereți să vi se indice clauza sau regula de calcul folosită în dosarul dumneavoastră.
Despăgubire în bani sau reparație prin service?
În funcție de tipul daunei și de opțiunile disponibile, puteți întâlni o ofertă de plată în bani sau o reparație gestionată printr-o unitate reparatoare. Înainte de a alege, întrebați cine comandă piesele, cine suportă diferențele neprevăzute și cum se aprobă lucrările descoperite după demontare. O sumă primită rapid poate părea convenabilă, dar verificați dacă acoperă efectiv reparația pe care o doriți.
La locuință, o ofertă poate folosi o estimare a materialelor și manoperei. Cereți explicații dacă o reparație necesită refacerea unei suprafețe mai mari decât zona vizibil afectată. Fotografiile și un deviz detaliat de la executant pot arăta de ce o intervenție punctuală nu este suficientă, dar soluția finală depinde de condițiile poliței și de evaluarea pagubei.
Urmăriți dosarul fără să pierdeți informațiile
Păstrați într-un singur loc polița, fotografiile, constatarea, devizele, facturile și toate mesajele. Denumiți fișierele cu data și conținutul lor. După fiecare document nou trimis, cereți confirmarea primirii și verificați dacă dosarul este considerat complet. Dacă un răspuns se referă la o altă versiune a devizului, menționați exact data variantei pe care o contestați.
Când cereți ajutor suplimentar
Un service sau un expert tehnic poate explica diferența dintre operațiunile de reparație. Intermediarul vă poate ajuta să identificați clauzele poliței și canalul de comunicare cu asigurătorul. Pentru o neînțelegere persistentă asupra drepturilor sau a procedurii, folosiți căile oficiale de petiție ori soluționare a litigiului. Este util să separați întrebarea tehnică „ce trebuie reparat?” de întrebarea contractuală „ce trebuie plătit potrivit poliței?”.
Întrebări frecvente
Merită să obțin un al doilea deviz?
Poate fi util dacă primul nu detaliază operațiunile sau dacă există neînțelegeri tehnice. Un al doilea deviz nu garantează însă acceptarea sumei; el trebuie legat de avariile constatate și de condițiile poliței.
Pot cere explicații fără să accept oferta?
Da, puteți solicita în scris detaliile calculului și motivarea diferențelor. Formulați cererea înainte de a semna documente prin care confirmați soluționarea dosarului.
Nu există o sumă universal „corectă” fără evaluarea pagubei și a contractului. Dacă aveți o daună în Alba Iulia, Aiud sau în restul județului Alba, vă putem ajuta să identificați documentele și clauzele relevante înainte de a cere reanalizarea.
Cum a fost realizat acest articol
Autor
Publicat
20 septembrie 2026
Verificat la
20 septembrie 2026
Cum am lucrat
Documentare la 20 septembrie 2026 din informațiile ASF despre petiții, SAL-Fin și ghidul Vialo pentru dosarul de daună. Exemplul numeric este ilustrativ; calculul real se stabilește din constatare, deviz și condițiile poliței.